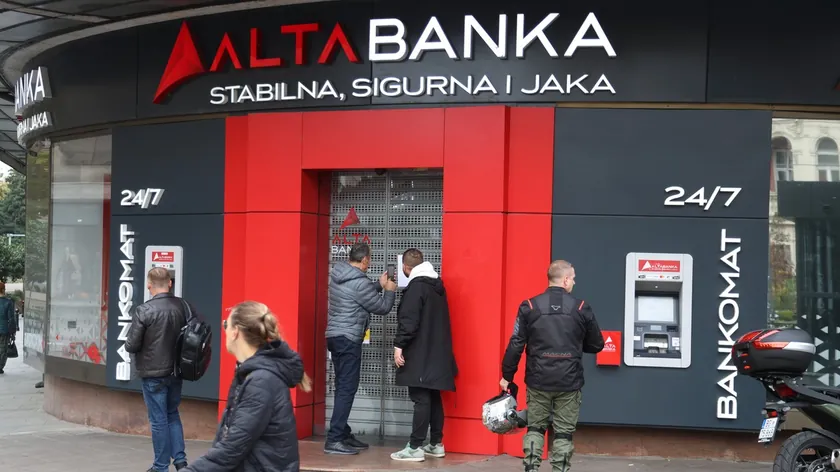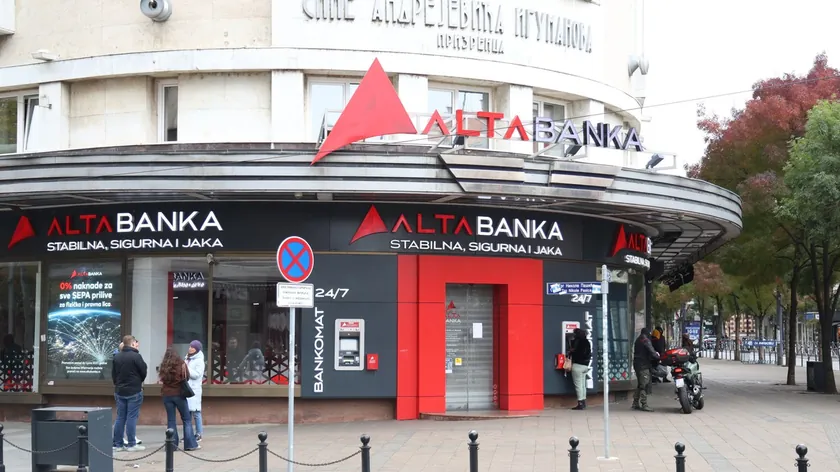
Sırbistan'da ALTA bankasının faaliyet izninin kaldırılmasının ardından müşterilerin hesaplarındaki para, sigortalı mevduatlar ve aylık ödemelerin nasıl yapılacağı sorusu gündeme geldi. Ulusal banka ve mevduat sigortası kurumlarının açıklamalarına göre, bir bankanın milyarlarca dinar değerinde varlığa sahipken nakit yükümlülüklerini karşılayamaması, varlık değeri ile kullanılabilir nakit arasındaki farktan kaynaklanıyor.
Bir vatandaş hesabına 100 bin dinar yatırdığında, banka bu tutarı müşterinin adına ayrı bir zarfta saklamıyor. Hesap bakiyesi bankanın müşteriye karşı yükümlülüğünü oluştururken, banka bu parayı kredilendirme, yatırım ve günlük ödemeler için rezerv tutma yoluyla yönetiyor. Bankalar gelirlerinin bir bölümünü kredilerden aldıkları faiz ile mevduatlara ödedikleri faiz arasındaki farktan elde ediyor; ancak bu fark saf kâr anlamına gelmiyor, çünkü banka bu gelirden işletme giderlerini, kredi zararlarını ve diğer yükümlülüklerini karşılıyor.
Sırbistan Ulusal Bankası (NBS), likiditeyi bankanın yükümlülüklerini vadesi geldiğinde yerine getirme kapasitesi olarak tanımlıyor. Sorun, finansman kaynaklarının çıkışı, yeni kaynak bulunamaması veya varlıkların nakde dönüştürülmesinin zorlaşması durumunda ortaya çıkabiliyor. NBS'nin verdiği basit örnekte, 100 bin euro değerinde dairesi olan bir kişi bugün 5 bin euroluk borcunu ödemek zorunda ama hesabında bu tutar yok; değerli bir varlığa sahip olsa da zamanında ödeme yapabilmek için onu yeterince hızlı satamayabilir. Konut kredisi banka için bir alacak olsa da aylık taksitlerle yıllara yayılarak geri dönüyor; banka paraya hemen ihtiyaç duydu diye tüm borçlulardan kredilerini aynı gün geri ödemelerini isteyemiyor.
Bankaların giriş ve çıkışları planlaması, uygun rezervleri ve likit varlıkları bulundurması gerekiyor; ancak bu, tüm mevduatların her an nakit olarak hazır tutulduğu anlamına gelmiyor. Kısa sürede çok sayıda müşterinin para çekmesi veya parasını başka bankalara aktarması, çıkış yaşanan bankanın kullanılabilir kaynaklarını hızla azaltabiliyor. Birkaç büyük mevduat sahibinin aynı anda önemli tutarları çekmesi baskıyı özellikle artırabiliyor. Sırbistan içinde başka bir bankaya yapılan transfer, ilgili banka için çıkış anlamına gelse de para ülke içindeki bankacılık sisteminde kalıyor.
Banka, kolay nakde çevrilebilir varlıkları satarak veya diğer kaynaklardan yeterince hızlı fon sağlayamazsa yükümlülüklerin yerine getirilmesinde sorun doğuyor. Bu nedenle yasa, hem güncel likiditeyi hem de yükümlülükleri kalıcı olarak karşılama kapasitesini, yani ödeme gücünü sağlayacak bir varlık ve yükümlülük yönetimi öngörüyor.
Hesap numarasının ilk üç hanesi hesabın tutulduğu bankayı gösteriyor; ALTA bankasının kodu 190. Kendi hesap numarası ile ödeme yapılan alıcının hesabını ayırt etmek önem taşıyor. Örneğin elektrik faturasını başka bir bankadaki hesabınızdan ödüyorsanız ve ödeme formunda alıcı hesabı olarak 190 ile başlayan bir numara yazıyorsa, bu sizin ALTA bankası müşterisi olduğunuz anlamına gelmiyor. Bu nedenle kayıtlı ödeme şablonlarındaki alıcı bilgilerinin de kontrol edilmesi gerekiyor.
Kabul edilebilir mevduatlar, bir bankada mevduat sahibi başına 50 bin euroya kadar sigortalı. Limit, her hesap için ayrı ayrı değil, mevduat sahibinin tüm hesaplarındaki tutarlar ile buna dahil olan sözleşmede kararlaştırılmış faiz toplamı üzerinden uygulanıyor. Ödemeleri Mevduat Sigorta Ajansı düzenliyor. Koruma, yasal istisnalar saklı kalmak kaydıyla gerçek kişileri, esnafı ve mikro, küçük ve orta ölçekli tüzel kişileri kapsıyor.
Bir vatandaşın toplam 70 bin euro sigortalı mevduatı varsa bunun 50 bin eurosu sigorta kapsamına giriyor, kalan 20 bin euro ise iflas masasındaki alacak olarak kaydediliyor. Bu kısım otomatik olarak kaybedilmiş sayılmıyor; ancak tahsilatı mevcut iflas masasına ve yasada öngörülen ödeme sırasına bağlı.
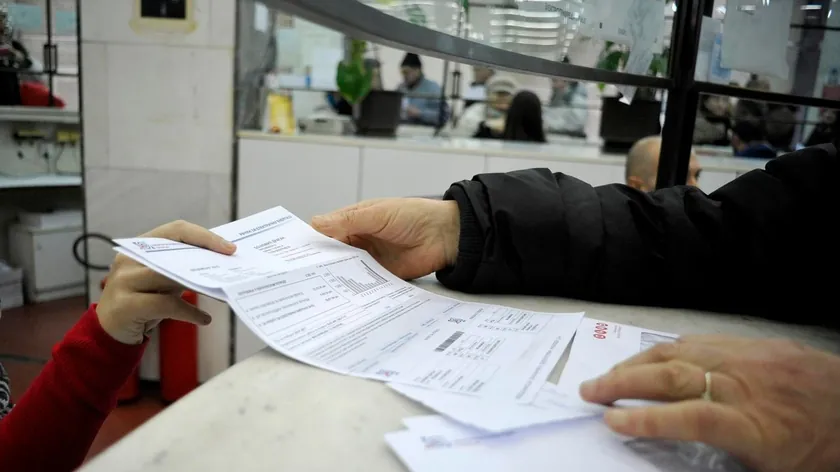
Bu arada Sırbistan Elektrik Sanayii'nin (EPS) duyurusuna göre, Belgrad bölge merkezi kapsamındaki haneler ve küçük alıcılar elektrik ödemeleri için yeni hesap numarası kullanacak: 200-75409-96. Yeni numara ekim ayı faturasında yer alacak ve eski borçların ödenmesinde de geçerli olacak. Daha önceki borçlar için, borcun gösterildiği faturadaki referans numarasının belirtilmesi gerekiyor. EPS, önceki hesaba ödeme yapmış müşterilerin endişelenmesine gerek olmadığını, ödemelerinin kaydedileceğini bildiriyor.
Mobil ve elektronik bankacılıkta kayıtlı şablonun yeni EPS hesap numarasıyla güncellenmesi, her ay değişen referans numarasının da kontrol edilmesi gerekiyor. Otomatik ödeme talimatıyla ödeme yapan müşterilerin bankalarıyla iletişime geçerek alıcı hesabının değiştirilmesini talep etmesi gerekiyor.
Mevduat ödemeleri ve alacakların tahsiliyle ilgili bilgilerin Sırbistan Ulusal Bankası ile Mevduat Sigorta Ajansı'nın internet sitelerinden kontrol edilmesi öneriliyor. Ödeme yapılan şirketlerin yeni hesap numaraları da resmi kanallar üzerinden doğrulanmalı.