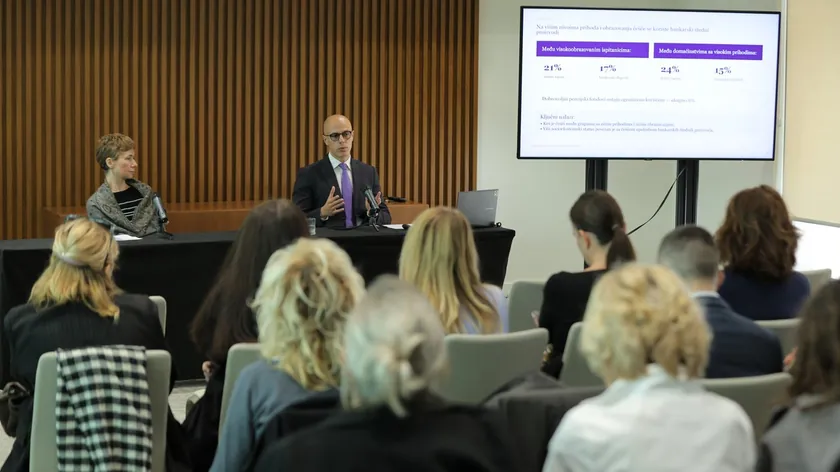
M2S Research şirketinin ülke genelini temsil eden araştırmasına göre Sırbistan'daki yetişkin vatandaşların yüzde 66'sı düzenli ya da ara sıra birikim yapıyor. Buna karşılık yalnızca yüzde 16'sı hâlihazırda yatırım yapıyor. Araştırma, birikim kültürünün yaygın olduğunu ancak yatırım kültürünün henüz gelişme aşamasında bulunduğunu ortaya koyuyor.
Bugün yatırım yapmayan vatandaşların yüzde 14'ü önümüzdeki 12 ay içinde yatırıma başlamayı planladığını belirtiyor. Sırbistan'daki yatırım piyasasının görece genç olduğu görülüyor: Mevcut yatırımcıların yüzde 56'sı son beş yıl içinde yatırım yapmaya başlamış.
Araştırmaya göre hem birikim hem de yatırımın temel motivasyonu azami getiri ya da hızlı servet edinmek değil, finansal güvenlik. Her dört birikim sahibinden üçü, yani yüzde 75'i parasını öncelikli olarak beklenmedik ve olağanüstü durumlar için ayırıyor. Bu motivasyon yaşla birlikte daha da belirginleşirken, gençler daha sık seyahat, büyük alışveriş ya da kendi konutları için birikim yapıyor.
Araştırma, finansal önceliklerin farklı yaşam evrelerinde değiştiğini, ancak güvenlik ihtiyacının tüm kuşaklarda ortak kaldığını gösteriyor.
Tavex zlato&srebro şirketinden finansal analist Georgi Hristov, araştırmanın en çarpıcı sonuçlarından birinin insanların genellikle zenginleşmek için değil, beklenmedik bir durumda korunma sağlamak için birikim yaptığını belirterek bunun finansal eğitim ve basit para ayırmadan uzun vadeli finansal planlamaya geçiş açısından önemli bir başlangıç noktası olduğunu söylüyor.
Birikim yapma biçimi de araştırmanın dikkat çeken başlıkları arasında. Vatandaşların yüzde 47'si düzenli birikim yaparken, yüzde 40'ı yalnızca aylık giderlerden sonra elinde para kaldığında birikim yapıyor. Yüzde 41'i aylık gelirinin en fazla yüzde 10'unu ayırıyor. Bu tablo, nüfusun büyük bölümünde planlı ve sürekli bir birikim yerine "elverdiğinde biriktir" yaklaşımının sürdüğünü gösteriyor.
Hristov, finansal kültürün gelişmesinde bir sonraki adımın yalnızca daha fazla kişinin birikim yapmaya ya da yatırıma başlaması olmadığını, finansal davranışın düzenli, planlı ve sürdürülebilir hale gelmesinin önem taşıdığını ifade ediyor. Hristov'a göre sürekli olarak ayrılan görece küçük tutarlar, ara sıra yapılan büyük ödemelerden daha anlamlı olabiliyor.
Araştırma, birikim yapmaya ya da yatırıma başlamış kişiler arasında ortak bir noktaya da işaret ediyor: Birçoğu daha erken başlamadığı için pişman. Her dört birikim sahibinden üçü geçmiş finansal davranışlarına ilişkin bir tür pişmanlık duyuyor ve en sık dile getirilen yanıt daha erken birikim yapmaya başlamaları gerektiği yönünde. Yatırımcıların yaklaşık yüzde 80'i bir tür pişmanlık belirtirken, yaklaşık yarısı daha erken yatırıma başlaması gerektiğini söylüyor.
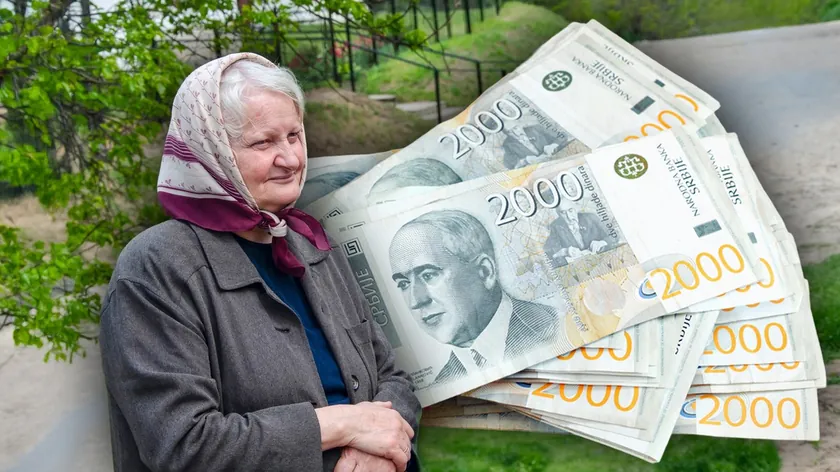
Güvenlik arayışı, paranın saklanma biçiminde de kendini gösteriyor. Birikim sahiplerinin yüzde 46'sı evde yabancı para cinsinden nakit tutuyor; bu, araştırmada kaydedilen en yaygın birikim yöntemi. Bankacılık ürünlerini daha çok yüksek gelirli ve daha yüksek eğitim düzeyine sahip vatandaşlar kullanırken, nakit özellikle finansal açıdan kırılgan gruplar arasında güçlü bir varlık gösteriyor. Bu davranış, vatandaşların kontrol, kaynağa erişim ve güvenlik ihtiyacını teyit ediyor.
Artan yaşam maliyetleri yalnızca satın alma gücünü değil, hanelerin gelecek için para ayırma imkânını da etkiliyor. Vatandaşların yaklaşık yarısı enflasyonun satın alma gücü ile birikim ve yatırımlarının değeri üzerindeki etkisinden endişe duyuyor. Günlük harcama baskısı özellikle düşük gelirli vatandaşlar arasında hissediliyor. Finansal açıdan daha kırılgan haneler, ayırdıkları tutarları daha sık azaltıyor, mevcut birikimlerini cari ihtiyaçlar için kullanıyor ve daha az önemli harcamaları erteliyor. Bu durum hem yeni rezerv oluşturmayı hem de hâlihazırda biriktirilmiş parayı korumayı zorlaştırıyor.
Vatandaşlar paranın değerini korumayı düşündüklerinde en sık bilinen ve geleneksel varlık biçimlerini sayıyor: konut, yabancı para cinsinden nakit ve yatırım amaçlı altın. Ankete katılanların yüzde 45'i konutu enflasyona karşı korunma aracı olarak görürken, yüzde 37'si yabancı parayı, yüzde 29'u yatırım amaçlı altını bu kapsamda değerlendiriyor.
Araştırma, hanelerin düzenli gelir kaybına dayanma kapasitesini de ölçtü. Birikim sahipleri ve yatırımcıların yaklaşık yarısı, yeni gelir olmadan üç ila on iki ay arasındaki giderlerini karşılayacak bir rezerve sahip. Ancak gençler arasında durum belirgin biçimde daha kırılgan: 30 yaş altı katılımcıların yaklaşık yüzde 45'inin finansal rezervi en fazla iki aylık gideri karşılıyor. Sonuçlar, finansal dayanıklılığın yalnızca insanların birikim yapma isteğine değil, büyük ölçüde gelir düzeyine ve kullanılabilir kaynaklara bağlı olduğunu gösteriyor.
Piyasanın bir diğer özelliği de riske karşı görece yüksek isteksizlik. Birikim sahipleri ve yatırımcıların yüzde 56'sı daha düşük potansiyel getirisi olan daha güvenli bir seçeneği tercih edeceğini belirtirken, yalnızca yüzde 18'i daha yüksek getiri olasılığı karşılığında daha fazla risk almayı kabul ediyor. Riske karşı temkinlilik yaşla birlikte artıyor ve özellikle düşük gelirli, düşük eğitim düzeyine sahip vatandaşlarda belirginleşiyor. Bu tutum, başta konut ve altın olmak üzere geleneksel ve somut yatırım biçimlerinin güçlü varlığını açıklamaya yardımcı oluyor.
Birikim sahipleri ve yatırımcılar arasında yüzde 49'u önümüzdeki 12 ay içinde yatırım amaçlı altına yatırım yapmayı muhtemelen ya da kesinlikle değerlendireceğini söylüyor. Araştırma aynı zamanda piyasaya özgü bir durumu ortaya koyuyor: Mevcut yatırım amaçlı altın alıcılarının yüzde 71'i özel kişilerden alım yaptığını belirtirken, yüzde 23'ü dağıtıcı şirketlerden alım yapmış. Bu durum ürünün özgünlüğü, altının kökeni, fiyat şeffaflığı, belgeler ve güvenli geri alım imkânı konularını daha da öne çıkarıyor.
Hristov, yatırım amaçlı altında güvenin özel bir önem taşıdığını belirterek alıcının ne aldığını, ürünün saflık derecesini, ürünün nereden geldiğini, hangi fiyattan satabileceğini ve yatırımdan çıkmak istediğinde kime başvurabileceğini bilmesi gerektiğini söylüyor. Hristov'a göre piyasanın gelişimine daha fazla şeffaflık ve alıcı eğitimi eşlik etmeli.
Araştırma, finansal okuryazarlığın geliştirilmesi için de önemli bir alan olduğunu gösteriyor. Çeşitlendirme ve bileşik faiz gibi temel finansal kavramların anlaşılma oranı yüzde 30 civarında. İlgili hedef gruptaki vatandaşların yüzde 52'si para yönetimi konusundaki bilgisini geliştirmek istediğini belirtiyor. Vatandaşların bilgi edinme biçimi, kaliteli finansal bilginin basit ve kolay erişilebilir olmasının önemini ortaya koyuyor. Para, birikim ve yatırım konusundaki en yaygın bilgi kaynakları arasında yüzde 35 ile internet arama motorları ilk sırada yer alıyor; bunu yüzde 31 ile arkadaşlar, aile ve iş arkadaşları, yüzde 25 ile banka çalışanları, yüzde 20 ile banka internet siteleri ve platformları, yüzde 19 ile sosyal medya izliyor.
Hristov, ek bilgi edinme isteğinin araştırmanın en olumlu sinyallerinden biri olduğunu belirterek insanların paralarının nasıl işlediğini daha iyi anlamak istediğini söylüyor. Hristov'a göre bu nedenle finansal eğitim pratik ve anlaşılır olmalı: nasıl rezerv oluşturulacağı, riskin nasıl yönetileceği, enflasyonun parayı nasıl etkilediği ve uzun vadeli bir finansal planın nasıl adım adım kurulacağı anlatılmalı.